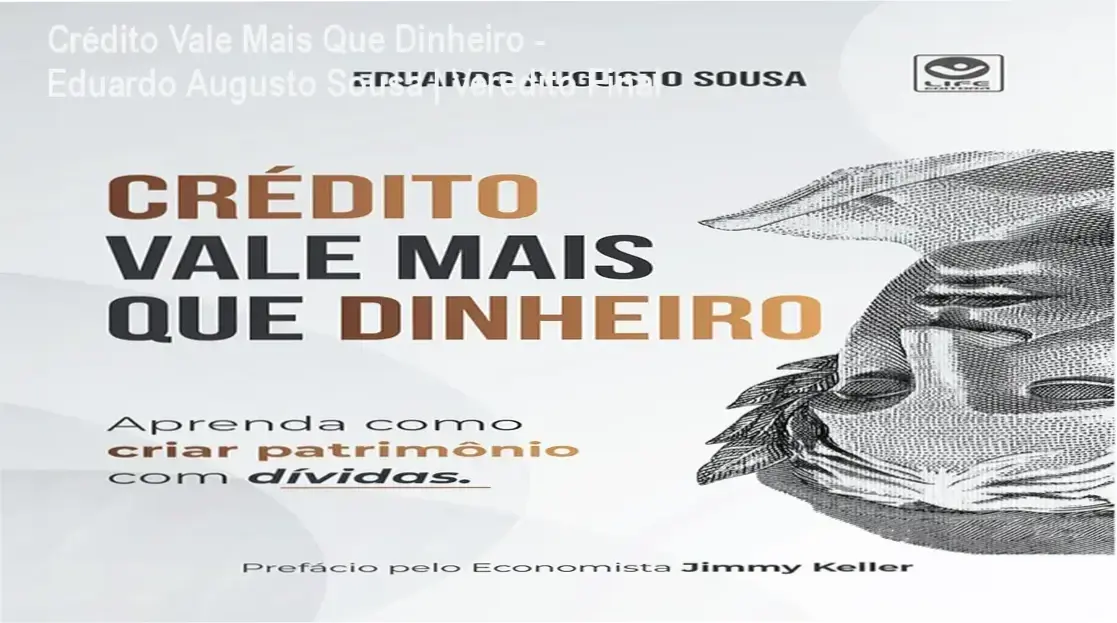
Crédito Vale Mais Que Dinheiro – Eduardo Augusto Sousa | Veredito Final
Crédito Vale Mais Que Dinheiro propõe que a dívida, quando utilizada de forma estratégica, é a ferramenta mais rápida para a construção de patrimônio. A obra resolve o problema do medo paralisante do crédito, transformando o conceito de “endividamento” em “alavancagem financeira”.
No cenário atual, a maioria das pessoas é educada para fugir de qualquer dívida. O autor, Eduardo Augusto Sousa, questiona esse senso comum, argumentando que quem evita o crédito a todo custo acaba demorando décadas a mais para enriquecer.
- Quebra de paradigmas: Diferença entre dívida de consumo e dívida de investimento.
- Alavancagem: Como usar o dinheiro do banco para acelerar ganhos.
- Mercado Imobiliário: O uso de financiamentos e consórcios como estratégia.
O impacto da obra é sentido principalmente por iniciantes que possuem aversão ao risco, mas desejam sair da inércia financeira. O texto é direto e foge do academicismo, focando em resultados práticos e mudança de mentalidade.
Se você busca entender como os bancos lucram e como inverter esse jogo a seu favor, vale a pena conferir a edição física do livro para ter as anotações em mãos durante a leitura.
- Educação Financeira: Planejamento básico para evitar a insolvência.
- Análise de Risco: Como calcular se uma dívida vale a pena.
- Independência Econômica: O caminho do crédito consciente até a liberdade.
Pronto para se aprofundar em “Crédito Vale Mais Que Dinheiro”?
Explore as edições disponíveis, confira o preço atualizado ou baixe uma amostra gratuita diretamente na Amazon.
Ver Amostra Grátis e Preço na Amazon
*Você será redirecionado para a Amazon. Como associado Amazon, podemos receber comissões por compras qualificadas.
A Psicologia da Dívida: Do Medo à Estratégia
A tese central do livro ataca a crença de que “estar endividado é estar pobre”. O autor separa a dívida em duas categorias claras: a que drena seu caixa e a que coloca dinheiro no seu bolso.
Para o autor, o problema não é o crédito, mas a falta de disciplina e de estratégia. Ele argumenta que o crédito é, na verdade, “dinheiro no tempo”, permitindo que você adquira ativos hoje que renderiam frutos apenas no futuro.
- Dívida Ruim: Empréstimos para consumo, juros de cartão de crédito e bens que depreciam.
- Dívida Boa: Crédito para aquisição de ativos que geram renda ou valorização.
- Mentalidade: A transição do pensamento de “poupar para comprar” para “financiar para lucrar”.
Essa abordagem é libertadora para quem está travado, mas exige um olhar cético. Sem um controle rigoroso de fluxo de caixa, a linha entre a alavancagem e a falência é extremamente tênue.
A comunidade de leitores, especialmente em plataformas como Mercado Livre, destaca que o livro “abre a mente”. No entanto, investidores mais experientes podem sentir falta de fórmulas matemáticas mais complexas de análise de risco.
- Simplicidade: Linguagem acessível que democratiza conceitos de alta finança.
- Aplicação: Foco em quem não tem capital inicial elevado.
- Risco: A necessidade de autodisciplina para não confundir alavancagem com gasto.
Alavancagem Imobiliária e o Uso de Consórcios
O foco imobiliário é onde o livro entrega seu maior valor pr
Perfil de Compatibilidade e Custo-Benefício
Este livro é a escolha ideal para quem possui medo visceral de dívidas ou acredita que o crédito serve apenas para comprar bens de consumo.
Ele funciona como um “divisor de águas” para quem deseja construir patrimônio, mas não possui capital inicial para investir à vista.
- Iniciantes em finanças: Perfeito para quem não entende a lógica bancária.
- Interessados em imóveis: Foco claro em alavancagem imobiliária.
- Leitores pragmáticos: Conteúdo direto, sem “encheção de linguiça”.
No entanto, a obra não é para todos. Se você já domina conceitos de alavancagem financeira e análise de risco, achará o conteúdo superficial.
Ignore este livro se você não possui a mínima disciplina financeira; aplicar crédito sem controle é o caminho mais rápido para a insolvência.
- Investidores experientes: O nível técnico é básico/intermediário.
- Perfil impulsivo: O risco de interpretar “dívida boa” como “gasto livre” é alto.
- Buscadores de fórmulas mágicas: Não é um guia de enriquecimento rápido.
Um erro comum de expectativa é esperar um manual técnico de contabilidade. O livro foca em estratégia e mentalidade, não em cálculos complexos.
Pelo valor de R$ 57,50, o custo-benefício é excelente, entregando insights que evitam erros caros em financiamentos e consórcios.
- Preço acessível: Menor que o custo de muitas impressões de PDF.
- Leitura rápida: Volume compacto (165 páginas) com alto ganho de informação.
- Atualização: Conteúdo de 2024, alinhado ao cenário financeiro atual.
Para garantir que você está adquirindo a edição original e atualizada de 2024, recomendamos acessar o link oficial de compra.
O livro ensina a fazer dívidas? Não, ele ensina a distinguir a dívida de consumo (ruim) da dívida de alavancagem (boa).
Preciso de conhecimento prévio em economia? Absolutamente nenhum. A linguagem é didática e acessível para qualquer perfil de leitor.
Vale a pena a versão física em vez do PDF? Sim, a formatação de gráficos e a retenção de foco são significativamente superiores no papel.
Veredito Editorial Final
“Crédito Vale Mais Que Dinheiro” cumpre sua promessa principal para o público-alvo, entregando insights valiosos e excelente legibilidade sem enrolação.
Recomendamos conferir a amostra oficial e as avaliações da comunidade antes de tomar sua decisão final de compra.
Posts Similares
Amor Forçado e Vingança: Guia Definitivo do Ebook do Casamento por Chantagem
Você já se perguntou como um contrato de casamento pode virar um jogo de poder onde ninguém vence? Em um mundo onde a vingança se disfraça de amor e a sedução se torna arma, *Contrato com o meu Italiano Possessivo* (Príncipes do Pecado, Livro 1) de D. A. Lemoyne mergulha fundo nessa ambiguidade. A história…
Pen Pal – J. T. Geissinger | Dossiê Completo e Análise
Pen Pal é um suspense psicológico disfarçado de romance dark que explora a linha tênue entre a conexão emocional e a obsessão doentia. A obra resolve a monotonia dos romances previsíveis ao entregar uma trama epistolar com um plot twist que recontextualiza toda a leitura. A história mergulha no luto de uma viúva que passa…
Inglês Divertido – Livro de Atividades: Vale o investimento?
Sim, o material pode valer o investimento, mas isso só acontece se você souber aproveitar um detalhe que poucos destacam: a versatilidade dos três formatos de arquivo. No meio deste texto você verá como transformar essa vantagem em resultados reais de aprendizado. Confira aqui e descubra a diferença. 1. Problemas que o livro resolve –…
O Mestre Piscineiro: Dossiê Completo da Profissão
O mercado de serviços domésticos no Brasil é um oceano de oportunidades desperdiçadas por falta de técnica. Muita gente entra na área de manutenção de piscinas apenas “jogando cloro”, sem entender a química por trás do equilíbrio da água, o que gera retrabalho e perda de clientes. O setor exige mais do que limpeza; exige…
Resistindo ao Amor – L. H. Caporalli | Veredito Final
A maioria dos romances contemporâneos entrega a mesma fórmula: tensão sexual, mal-entendidos bobos e um final feliz previsível. O problema é que o leitor moderno está saturado de tramas rasas e sem substância. Quando misturamos isso com suspense policial, a expectativa sobe. Queremos a química do casal, mas não aceitamos que a investigação seja apenas…
Super Combo Cripto: Arbitragem + DeFi – Guia Prático para Renda com Cripto
Se você já olhou para o mercado de criptomoedas e se perguntou como transformar a volatilidade desses ativos em algo lucrativo, provavelmente já ouviu falar sobre arbitragem e DeFi. Ambas são estratégias complexas, mas que, quando bem executadas, podem gerar renda mesmo em um ambiente imprevisível. O problema é que a maioria das pessoas só…